超10家AGV/AMR企业更新出货量数据! 文|编辑部 今年4月,CMR产业联盟、新战略移动机器人产业研究所首次对全球AGV/AMR“万台俱乐部”企业进行了系统梳理。(延伸阅读:近30家AGV/AMR企业出货量超10000台!) 不到半年时间,行业规模化进程仍在持续推进,部分企业累计出货量数据再次刷新。根据CMR产业联盟、新战略移动机器人产业研究所最新统计,截至目前,全球累计出货量(或部署量)超过
今年4月,CMR产业联盟、新战略移动机器人产业研究所首次对全球AGV/AMR“万台俱乐部”企业进行了系统梳理。
不到半年时间,行业规模化进程仍在持续推进,部分企业累计出货量数据再次刷新。根据CMR产业联盟、新战略移动机器人产业研究所最新统计,截至目前,全球累计出货量(或部署量)超过1万台的AGV/AMR企业已达到30家;其中,国内企业22家,海外企业8家。
与此同时,头部企业正在加速向更高规模迈进。今年7月,海康机器人宣布其全品类移动机器人累计下线量达到20万台;极智嘉、AutoStore累计出货(部署)规模也均突破8万台,行业领先企业与其他梯队之间的规模差距正在逐步显现。
从首次发布“万台俱乐部”统计,到此次数据更新,出货量已经成为观察AGV/AMR产业规模化发展的重要指标之一。未来,CMR产业联盟、新战略移动机器人产业研究所将持续对全球AGV/AMR企业出货量进行动态追踪,通过长期数据积累,进一步呈现移动机器人市场规模变化、企业发展轨迹以及行业竞争格局演变。
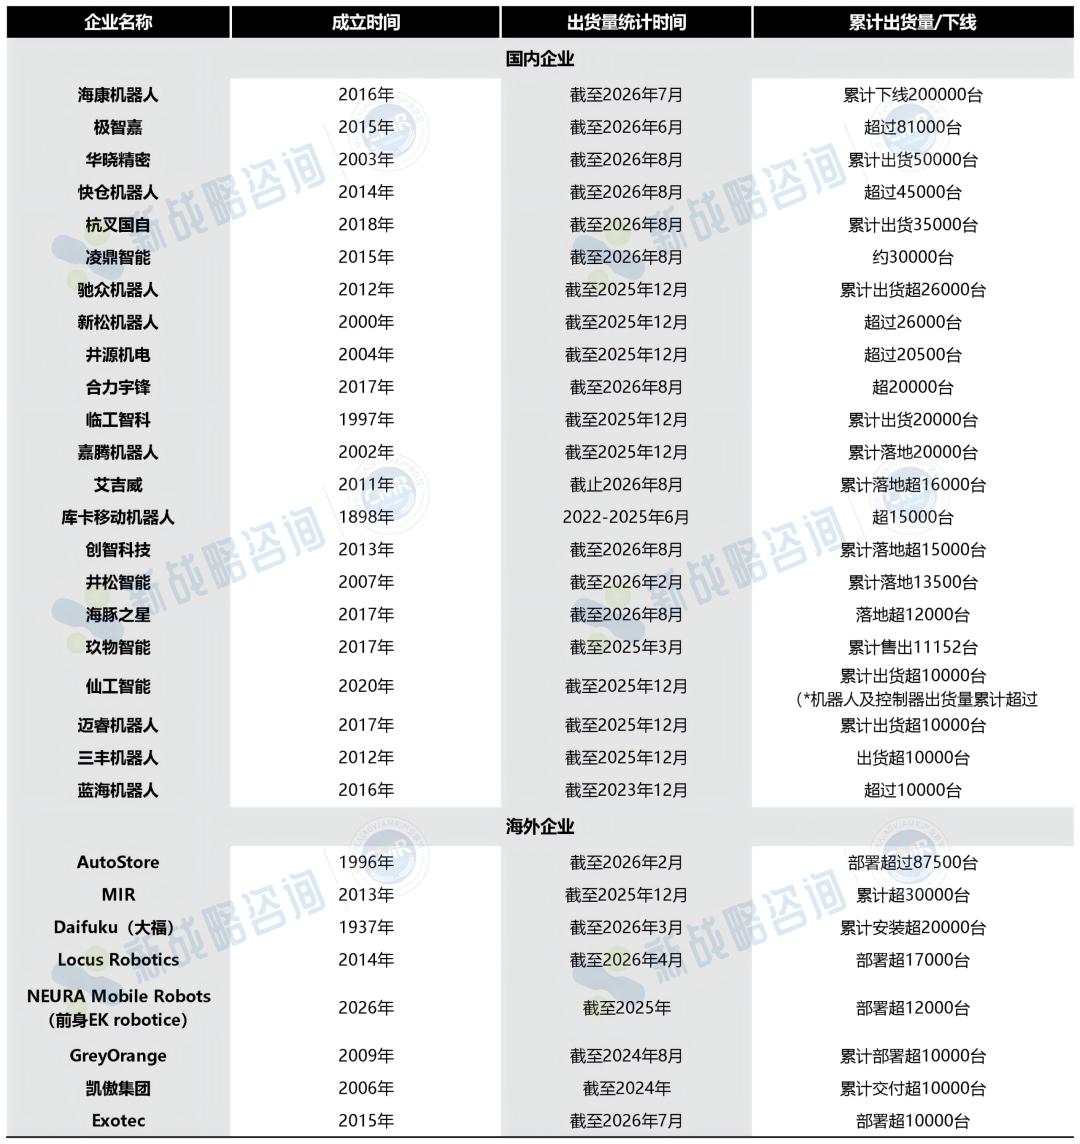
注:本文所涉及出货量数据主要来源于企业公开披露信息,不同企业对于“出货”“部署”“落地”“下线”等统计口径可能存在差异;部分企业未公开具体数据,因此未纳入统计范围。
从最新统计结果来看,过去几个月,国内外多家AGV/AMR企业密集更新累计出货量与部署量数据,行业规模化扩张的进程仍在持续推进。
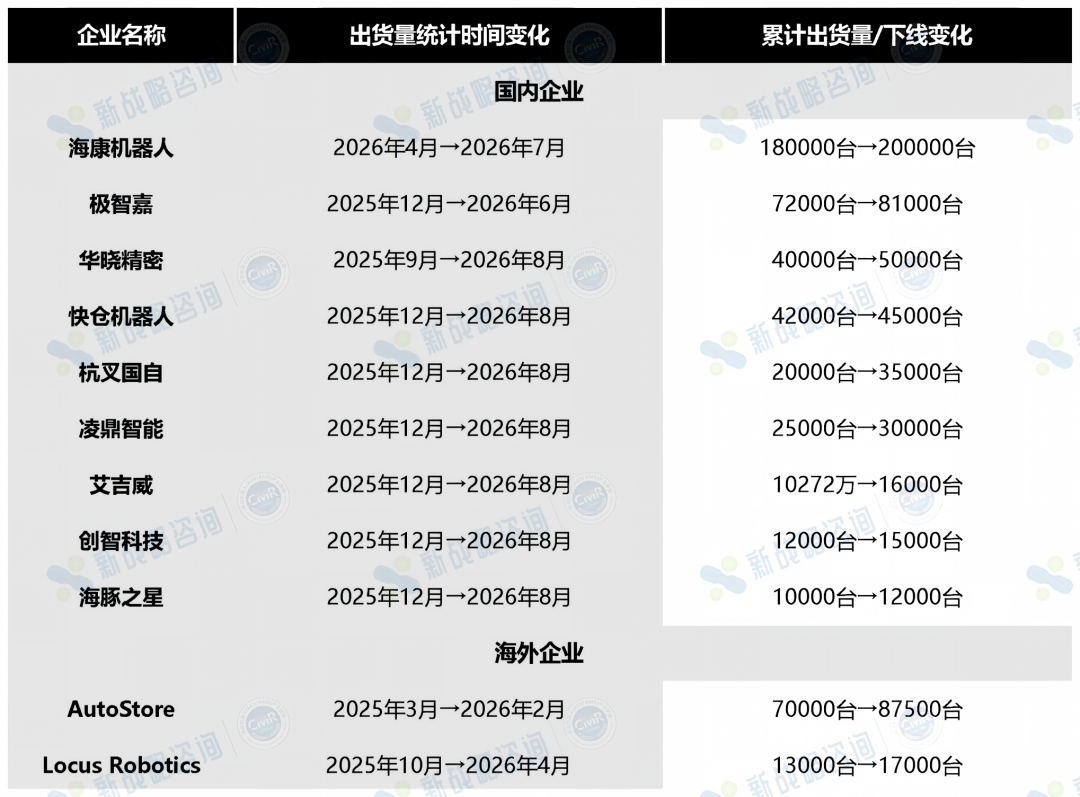
其中,头部企业继续保持较快增长。今年7月6日,海康机器人宣布其全品类移动机器人累计下线量达到20万台,成为目前统计范围内首家达成该规模的企业。而在此前的4月,该企业刚刚宣布累计下线18万台。短短2个月左右新增2万台,尽显头部厂商的增长动能。
在移动机器人行业,“累计落地万台”是公认的规模化门槛,从“万台”到“20 万台”,拉开的绝非单纯的数量级差距,而是从项目制交付向产品化规模化交付跃迁的能力鸿沟。这意味着企业需要在产品标准化、供应链组织、软件平台、交付体系与场景复制能力上完成系统跃迁。
作为当前行业累计出货量最高的企业,海康机器人的持续增长,折射出头部企业正依靠成熟的产品体系与规模化交付能力持续拓宽市场边界,其高密度的产品验证与场景数据积累,也已达到行业独有的量级。
与此同时,极智嘉、AutoStore继续向10万台规模靠近。
极智嘉累计出货量从2025年12月的7.2万台增长至2026年6月的8.1万台,半年时间增加超9000台,增长节奏稳健;海外企业AutoStore累计部署量则从2025年3月的7万台提升至2026年2月的8.75万台,新增部署约1.75万台,在全球市场保持着稳定的扩张速度。两者虽尚未触及10万台,但已形成明显的“准10万台”阵营。
此外,多家企业也在过去几个月实现出货量的增长,行业整体规模层级持续上移,呈现出多维度并进的发展态势。
其中,华晓精密累计出货量由2025年9月的4万台提升至2026年8月的5万台,正式迈入5万台规模;快仓机器人累计出货量由4.2万台增长至4.5万台,稳步向5万台关口靠近。
部分企业则正在向3万台规模突破。杭叉国自累计出货量由2万台提升至3.5万台,增长较为明显;凌鼎智能累计出货量由2.5 万台提升至3万台,进一步站稳3万台规模。
此外,万台级企业队伍也在持续扩大。艾吉威累计出货量增长至16000 台,创智科技达到1.5万台,海豚之星增长至1.2万台。海外市场方面,Locus Robotics累计部署量由2025年10月的1.3万台增长至2026年4月的1.7万台,进一步扩大了其在全球市场的部署规模。
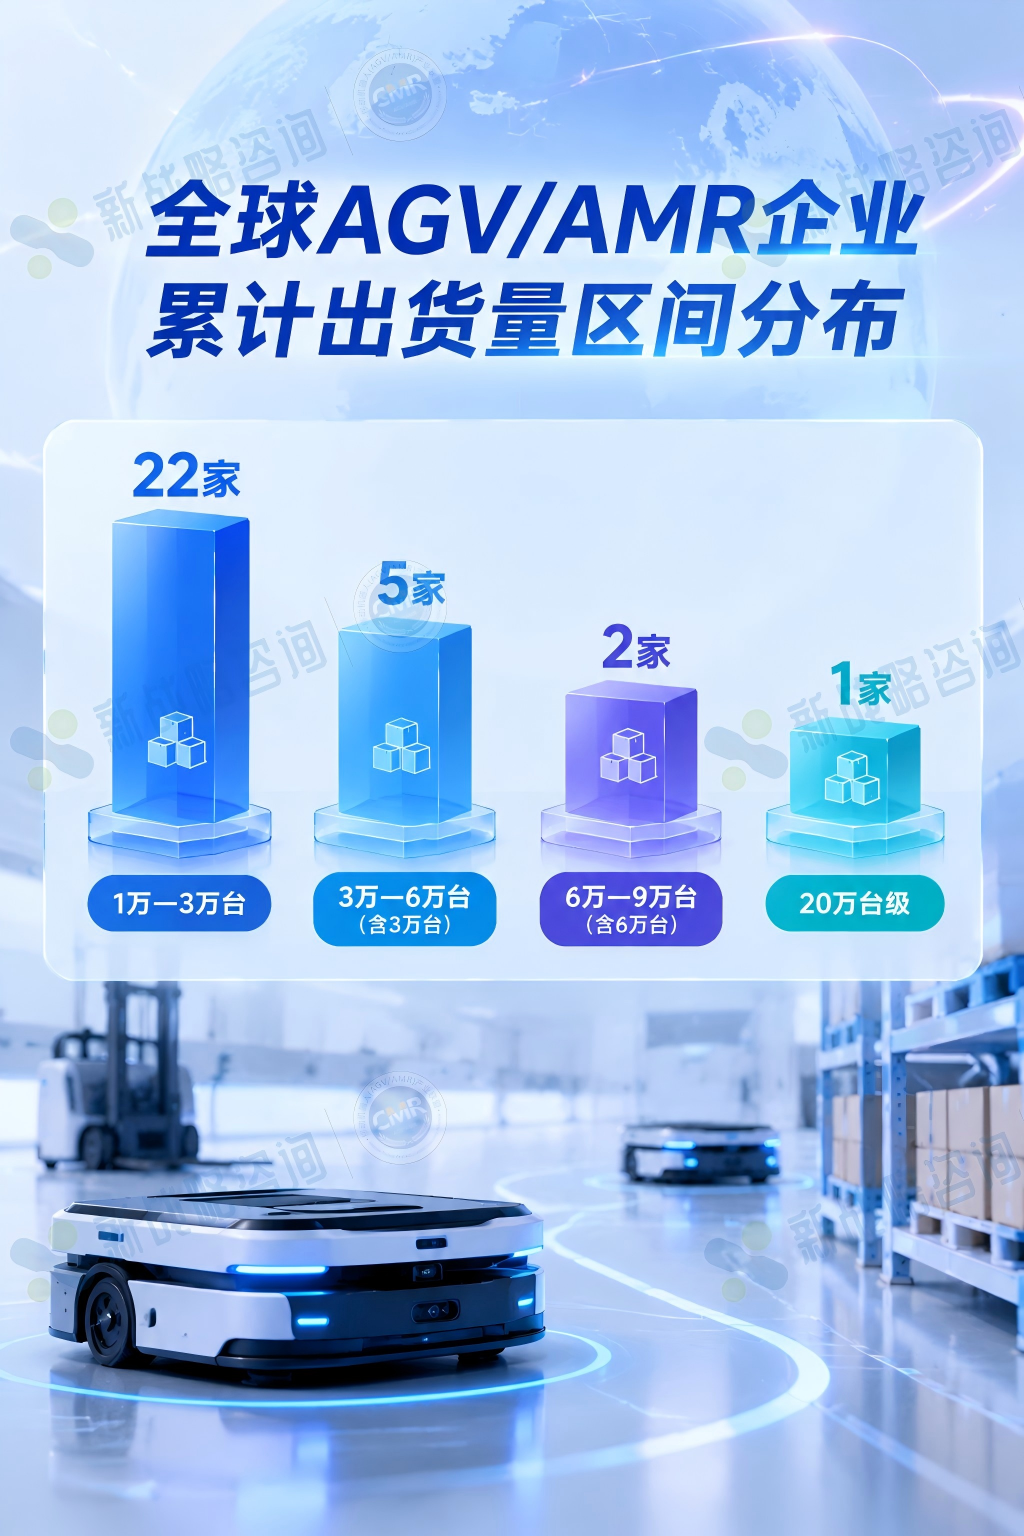
从整体结构来看,目前AGV/AMR行业已经形成较为明显的规模梯队。
数据显示,1万—3万台区间的企业数量达22家,数量上占据绝对主体,构成了行业规模化发展的坚实基座;3万—6万台(含3万台)区间的企业共5家,处于规模快速攀升的上升阶段;6万—9万台(含6万台)区间的企业有2家,正稳步向10万台量级关口发起冲击;而处在行业规模顶端的领先企业,累计出货量已突破20万台量级。
从此次更新数据来看,AGV/AMR行业的规模化趋势仍在延续,并呈现出一个明显变化:越来越多企业正在跨越“万台门槛”后继续扩大规模,行业竞争正从早期的市场验证阶段,逐步进入规模化能力竞争阶段。企业之间的差距也在逐渐显现:头部企业持续向更高数量级迈进,同时一批企业正在突破2万台、3万台甚至5万台规模。
不过,需要注意的是,累计出货量只是观察企业发展的一个维度,并不能完全代表企业综合实力。
不同企业聚焦的应用场景存在差异。仓储物流类AGV/AMR通常具备较强标准化属性,更容易实现规模复制;而制造业移动机器人项目往往涉及复杂生产流程,需要更强的场景适配能力和系统集成能力。因此,单纯比较累计出货量,并不能覆盖企业竞争力的全部维度。
事实上,随着移动机器人应用从单点设备部署逐渐走向系统化应用,行业竞争逻辑正在发生变化。过去,客户关注更多的是机器人本身的性能,包括导航精度、运行效率、负载能力等;如今,客户越来越关注整个物流或制造系统的效率提升,包括机器人调度能力、软件平台能力、系统稳定性以及长期运营价值。
这意味着,未来AGV/AMR企业之间的竞争,将不再只是设备数量的竞争,而是围绕产品标准化、软件能力、交付体系以及行业解决方案能力展开。如果说从0到1万台,考验的是企业产品成熟度和市场接受度;那么从1万台迈向更高规模,考验的则是企业能否建立完整的规模化体系。
“万台俱乐部”的持续扩容,意味着移动机器人产业正在进入新的发展阶段。而下一阶段,真正决定企业长期竞争力的,或许不只是“卖出了多少台机器人”,而是谁能够通过机器人技术帮助客户实现更高效率、更低成本的智能化升级。
超10家AGV/AMR企业更新出货量数据! 文|编辑部 今年4月,CMR产业联盟、新战略移动机器人产业研究所首次对全球AGV/AMR“万台俱乐部”企业进行了系统梳理。(延伸阅读:近30家AGV/AMR企业出货量超10000台!) 不到半年时间,行业规模化进程仍在持续推进,部分企业累计出货量数据再次刷新。根据CMR产业联盟、新战略移动机器人产业研究所最新统计,截至目前,全球累计出货量(或部署量)超过
今年4月,CMR产业联盟、新战略移动机器人产业研究所首次对全球AGV/AMR“万台俱乐部”企业进行了系统梳理。
不到半年时间,行业规模化进程仍在持续推进,部分企业累计出货量数据再次刷新。根据CMR产业联盟、新战略移动机器人产业研究所最新统计,截至目前,全球累计出货量(或部署量)超过1万台的AGV/AMR企业已达到30家;其中,国内企业22家,海外企业8家。
与此同时,头部企业正在加速向更高规模迈进。今年7月,海康机器人宣布其全品类移动机器人累计下线量达到20万台;极智嘉、AutoStore累计出货(部署)规模也均突破8万台,行业领先企业与其他梯队之间的规模差距正在逐步显现。
从首次发布“万台俱乐部”统计,到此次数据更新,出货量已经成为观察AGV/AMR产业规模化发展的重要指标之一。未来,CMR产业联盟、新战略移动机器人产业研究所将持续对全球AGV/AMR企业出货量进行动态追踪,通过长期数据积累,进一步呈现移动机器人市场规模变化、企业发展轨迹以及行业竞争格局演变。
注:本文所涉及出货量数据主要来源于企业公开披露信息,不同企业对于“出货”“部署”“落地”“下线”等统计口径可能存在差异;部分企业未公开具体数据,因此未纳入统计范围。
从最新统计结果来看,过去几个月,国内外多家AGV/AMR企业密集更新累计出货量与部署量数据,行业规模化扩张的进程仍在持续推进。
其中,头部企业继续保持较快增长。今年7月6日,海康机器人宣布其全品类移动机器人累计下线量达到20万台,成为目前统计范围内首家达成该规模的企业。而在此前的4月,该企业刚刚宣布累计下线18万台。短短2个月左右新增2万台,尽显头部厂商的增长动能。
在移动机器人行业,“累计落地万台”是公认的规模化门槛,从“万台”到“20 万台”,拉开的绝非单纯的数量级差距,而是从项目制交付向产品化规模化交付跃迁的能力鸿沟。这意味着企业需要在产品标准化、供应链组织、软件平台、交付体系与场景复制能力上完成系统跃迁。
作为当前行业累计出货量最高的企业,海康机器人的持续增长,折射出头部企业正依靠成熟的产品体系与规模化交付能力持续拓宽市场边界,其高密度的产品验证与场景数据积累,也已达到行业独有的量级。
与此同时,极智嘉、AutoStore继续向10万台规模靠近。
极智嘉累计出货量从2025年12月的7.2万台增长至2026年6月的8.1万台,半年时间增加超9000台,增长节奏稳健;海外企业AutoStore累计部署量则从2025年3月的7万台提升至2026年2月的8.75万台,新增部署约1.75万台,在全球市场保持着稳定的扩张速度。两者虽尚未触及10万台,但已形成明显的“准10万台”阵营。
此外,多家企业也在过去几个月实现出货量的增长,行业整体规模层级持续上移,呈现出多维度并进的发展态势。
其中,华晓精密累计出货量由2025年9月的4万台提升至2026年8月的5万台,正式迈入5万台规模;快仓机器人累计出货量由4.2万台增长至4.5万台,稳步向5万台关口靠近。
部分企业则正在向3万台规模突破。杭叉国自累计出货量由2万台提升至3.5万台,增长较为明显;凌鼎智能累计出货量由2.5 万台提升至3万台,进一步站稳3万台规模。
此外,万台级企业队伍也在持续扩大。艾吉威累计出货量增长至16000 台,创智科技达到1.5万台,海豚之星增长至1.2万台。海外市场方面,Locus Robotics累计部署量由2025年10月的1.3万台增长至2026年4月的1.7万台,进一步扩大了其在全球市场的部署规模。
从整体结构来看,目前AGV/AMR行业已经形成较为明显的规模梯队。
数据显示,1万—3万台区间的企业数量达22家,数量上占据绝对主体,构成了行业规模化发展的坚实基座;3万—6万台(含3万台)区间的企业共5家,处于规模快速攀升的上升阶段;6万—9万台(含6万台)区间的企业有2家,正稳步向10万台量级关口发起冲击;而处在行业规模顶端的领先企业,累计出货量已突破20万台量级。
从此次更新数据来看,AGV/AMR行业的规模化趋势仍在延续,并呈现出一个明显变化:越来越多企业正在跨越“万台门槛”后继续扩大规模,行业竞争正从早期的市场验证阶段,逐步进入规模化能力竞争阶段。企业之间的差距也在逐渐显现:头部企业持续向更高数量级迈进,同时一批企业正在突破2万台、3万台甚至5万台规模。
不过,需要注意的是,累计出货量只是观察企业发展的一个维度,并不能完全代表企业综合实力。
不同企业聚焦的应用场景存在差异。仓储物流类AGV/AMR通常具备较强标准化属性,更容易实现规模复制;而制造业移动机器人项目往往涉及复杂生产流程,需要更强的场景适配能力和系统集成能力。因此,单纯比较累计出货量,并不能覆盖企业竞争力的全部维度。
事实上,随着移动机器人应用从单点设备部署逐渐走向系统化应用,行业竞争逻辑正在发生变化。过去,客户关注更多的是机器人本身的性能,包括导航精度、运行效率、负载能力等;如今,客户越来越关注整个物流或制造系统的效率提升,包括机器人调度能力、软件平台能力、系统稳定性以及长期运营价值。
这意味着,未来AGV/AMR企业之间的竞争,将不再只是设备数量的竞争,而是围绕产品标准化、软件能力、交付体系以及行业解决方案能力展开。如果说从0到1万台,考验的是企业产品成熟度和市场接受度;那么从1万台迈向更高规模,考验的则是企业能否建立完整的规模化体系。
“万台俱乐部”的持续扩容,意味着移动机器人产业正在进入新的发展阶段。而下一阶段,真正决定企业长期竞争力的,或许不只是“卖出了多少台机器人”,而是谁能够通过机器人技术帮助客户实现更高效率、更低成本的智能化升级。