2028年12月1日起,中国大陆实验室不再被FCC认可。 文|编辑部 2028年12月1日起,中国大陆实验室不再被FCC认可。合规能力正从成本中心变成品牌资产——谁能提前完成测试转移,谁就能拿到美国市场入场券。 美国联邦通信委员会(FCC)主席Brendan Carr于10月7日提出一项最终规则,拟将FCC对测试实验室的认可范围限定于位于美国及“互惠经济体”境内的实验室。该规则将于10月29日提交
2028年12月1日起,中国大陆实验室不再被FCC认可。合规能力正从成本中心变成品牌资产——谁能提前完成测试转移,谁就能拿到美国市场入场券。
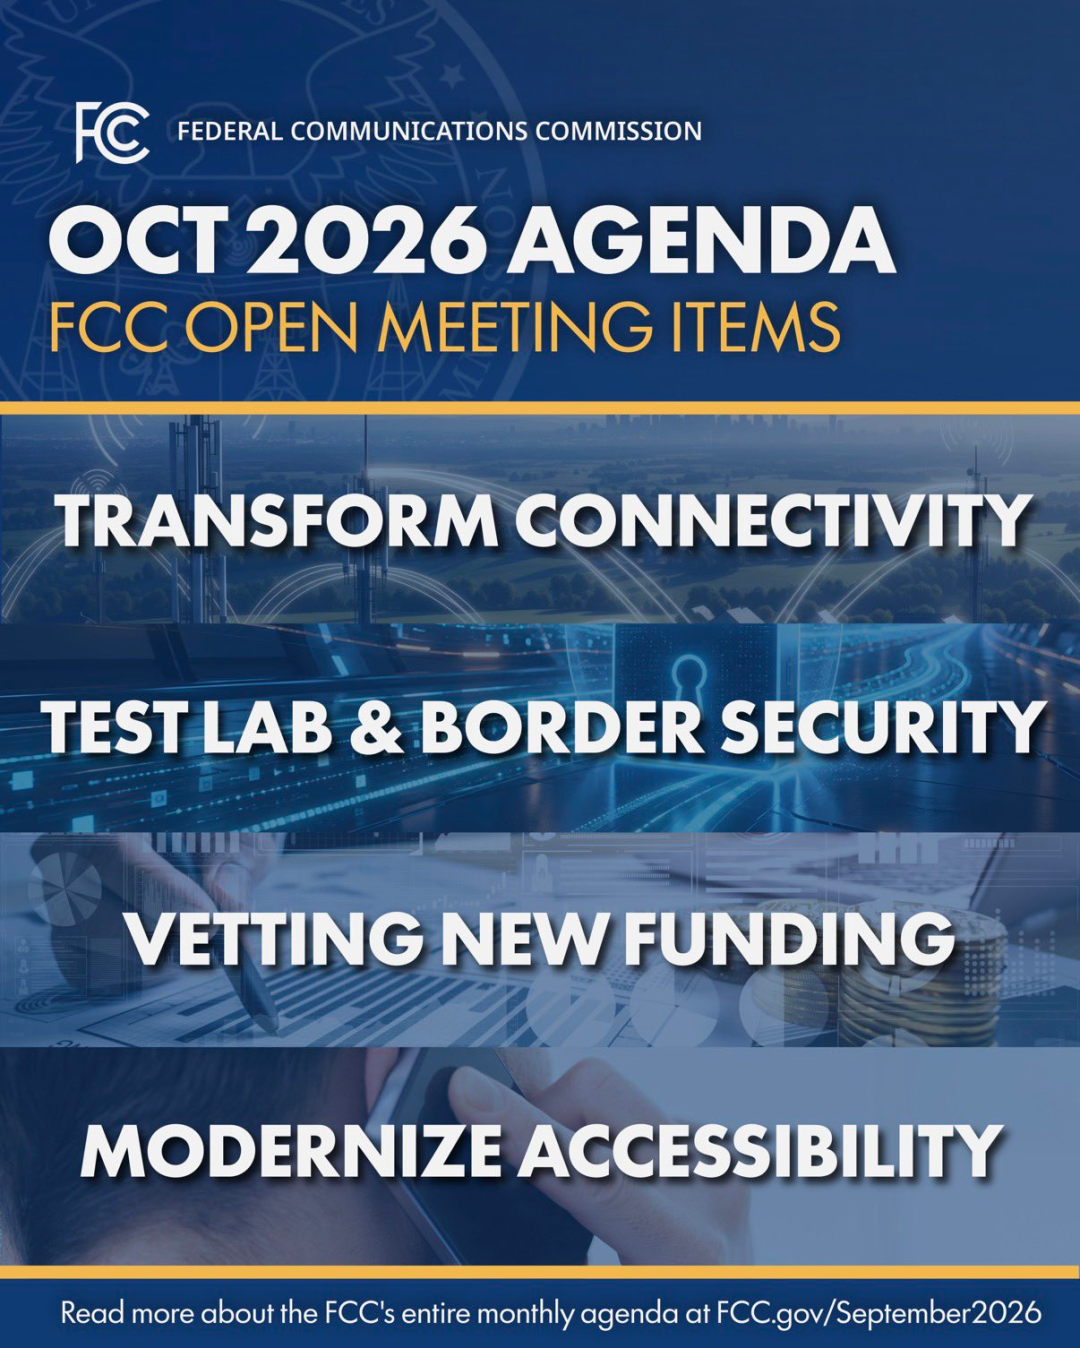
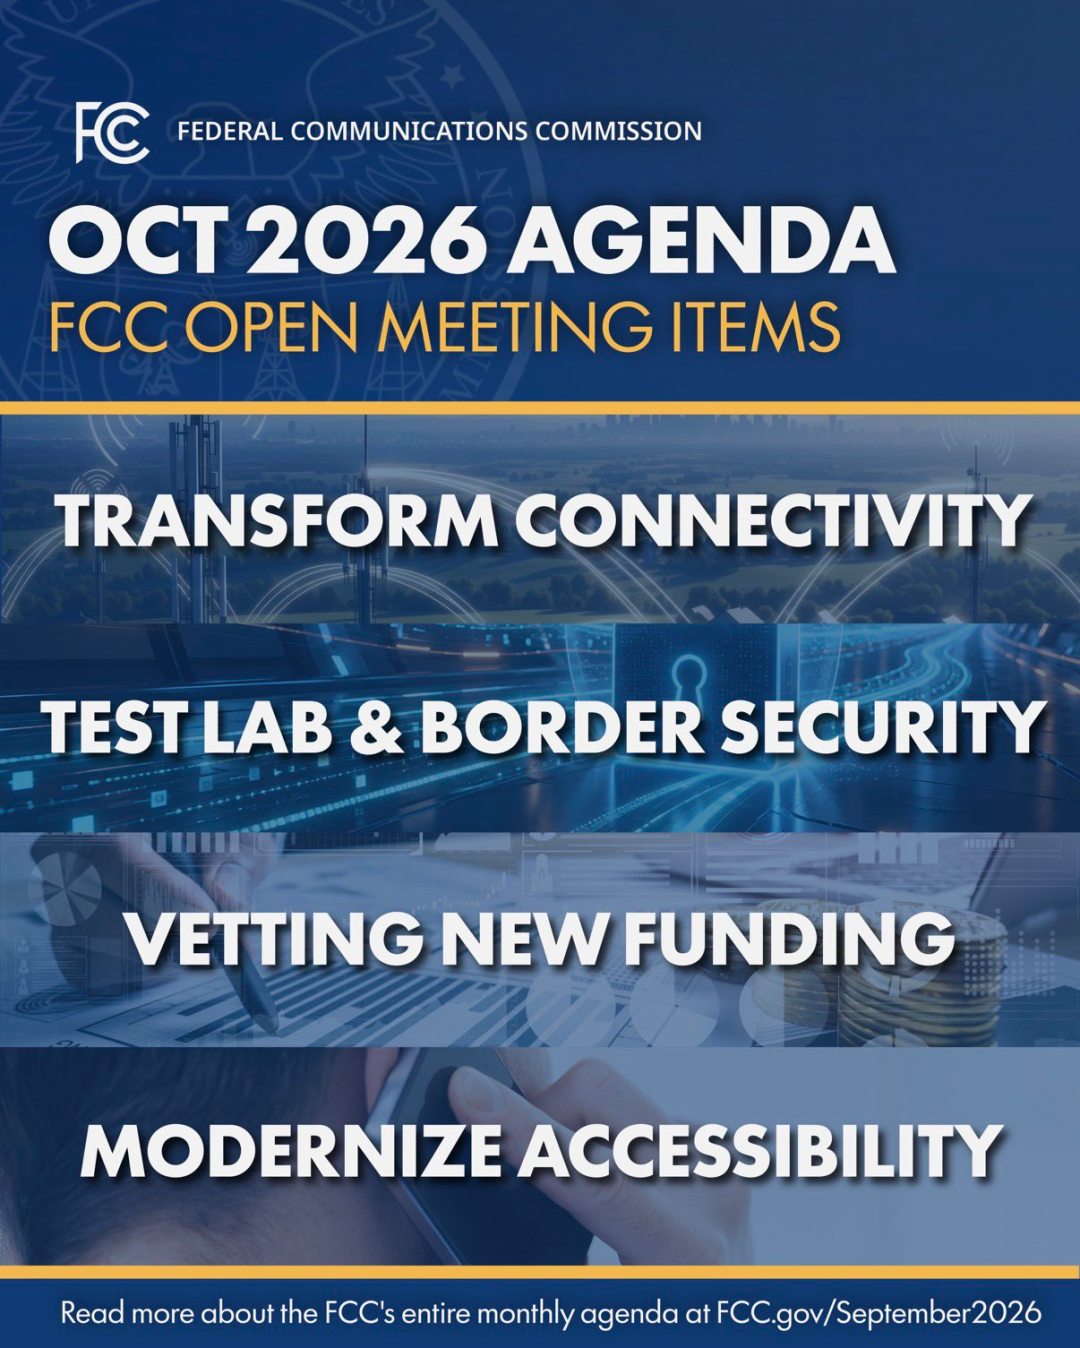
美国联邦通信委员会(FCC)主席Brendan Carr于10月7日提出一项最终规则,拟将FCC对测试实验室的认可范围限定于位于美国及“互惠经济体”境内的实验室。该规则将于10月29日提交全体委员会投票表决,若获通过,自2028年12月1日起,所有FCC设备授权所依赖的测试、认证和认可活动,均须在美国或互惠经济体内完成。
对于正加速出海的中国移动机器人企业而言,这一规则的影响远不止于测试成本的上升。它标志着FCC的监管逻辑从“什么产品不能卖”升级为“测试在哪里做才算数”,合规能力正在从后台成本转变为前台品牌资产,并可能成为移动机器人行业新的竞争护城河。
法案核心原因以及内容
核心动因:
FCC此次规则调整的核心动因,是测试活动在过去十八年间向单一非互惠经济体——中国大陆的极端集中。根据FCC设备授权系统的数据,2025年,82.3%的FCC设备授权申请在中国大陆实验室完成测试,而美国本土实验室的份额已降至不足4%。2007年,美国测试份额约为31%,中国大陆约为13%;十八年后,这一格局彻底逆转。
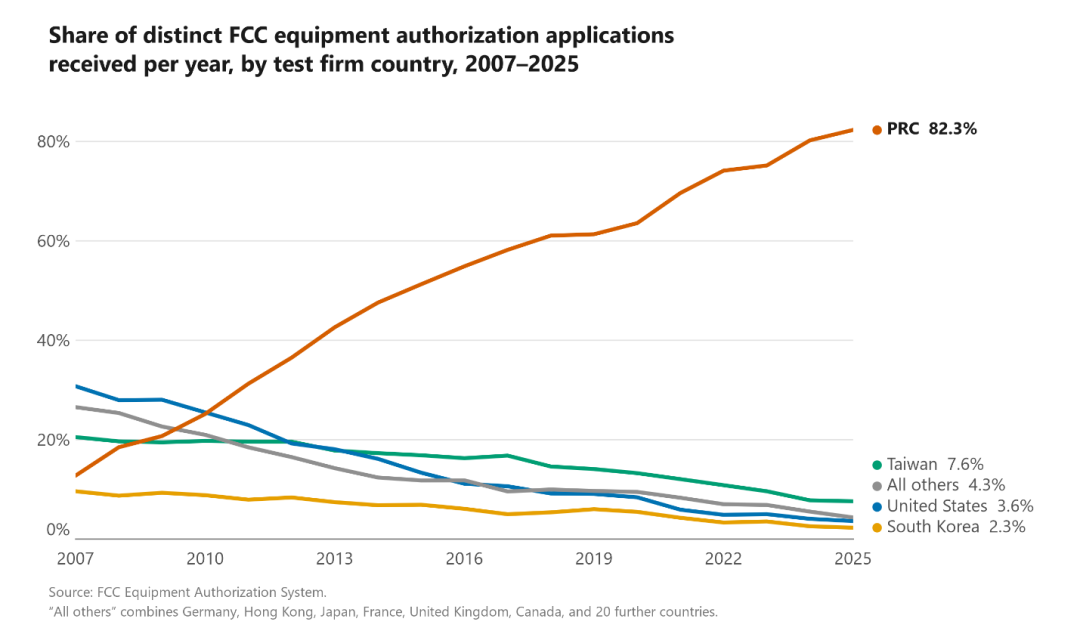
图:FCC测试份额18年巨变:从美国主导到中国大陆独占82.3%。(数据来源:FCC)
数据显示,2025年高达82.3%的FCC设备授权申请在中国大陆实验室完成测试,而美国本土实验室份额仅占3.6%,中国台湾地区占7.6%,韩国占2.3%。

图:2025年FCC设备授权测试实验室地域分布(数据来源:FCC)
FCC在报告中指出,这种集中度构成了系统性风险:若影响该经济体的法律限制、政治争端、自然灾害、网络事件或运营故障发生,大量新认证申请将受阻,美国设备授权计划将面临“单一故障点”。此外,FCC认为,非互惠经济体的测试实验室无需证明其具备完善的监管能力、治理机制、透明度或执法效能,得以以更低合规成本运营,并向客户提供人为压低的收费标准——常比美国实验室低30%至70%。
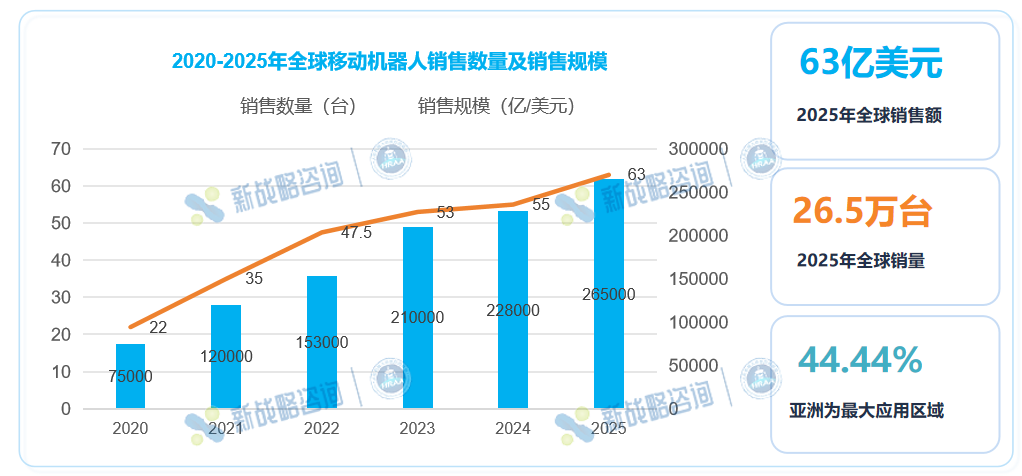
这种集中度对移动机器人产业尤为显著。当前,中国移动机器人企业正加速出海,从仓储物流AMR到无人配送车、从无人环卫到矿山无人驾驶,大量产品需要搭载Wi-Fi、蓝牙、4G/5G或激光雷达等射频模块,因而必须通过FCC设备授权才能进入美国市场。
核心内容:
规则的核心内容有三点:第一,禁止FCC认可位于非互惠经济体中的测试实验室、电信认证机构(TCB)及实验室认证机构;第二,将限制扩展至位于美国或互惠经济体、但在非互惠经济体境内开展测试、认证或认可活动的机构;第三,建立统一过渡期,至2028年12月1日结束。
FCC在提案中承认,由于中国实验室的占比极高,若突然取消认证资格,将引发产品认证瓶颈。中国机械及电子产品进出口商会也指出:“若失去国内实验室资源,数以万计出口至美国的制造商将被迫转移认证工作,进而导致全球测试能力承压。”为缓解冲击,FCC设置了统一过渡期,至2028年12月1日结束。
过渡期内,非互惠经济体的测试实验室仍可获得认可,但认可期限将统一缩短至过渡日截止,不再授予完整的两年认可期。这意味着,在相当长的一段时间内,FCC给予实验室的认证权限都可能处于变动状态。
2028年12月1日之后,FCC将不再向非互惠经济体的任何测试实验室授予认可。该日期及之后收到的所有设备授权申请,均须基于符合新规则进行的测试与认证。过渡日期前已授予的认证仍然有效,除非被另行撤销或废止。
值得注意的是,FCC拒绝为非互惠经济体中的测试实验室建立普遍豁免程序,也拒绝了基于风险的例外或白名单机制。这意味着,若法案通过,2028年12月1日之后,中国大陆境内的FCC测试业务将全面终止,相关企业必须在此前完成测试实验室的地理转移。
对于中国移动机器人企业而言,时间窗口已经明确。未来两年内,需要评估产品是否受到7月受控清单和10月实验室提案的双重影响,并尽快在互惠经济体布局测试能力或与当地实验室建立合作。
从“实体限制”升级为“地理限制”
此次规则最值得关注的变化,是限制依据从“实体关联”转向“地理位置”。
2026年7月,FCC已将“外国生产的先进机器人设备”列入受控清单,禁止其获得新的FCC设备授权。该清单主要针对特定实体——即被美国政府认定为外国对手拥有、控制或受其指挥的实验室和TCB。此前已有29家中国测试实验室因此失去FCC认可。
而10月的新规则不再区分股权归属,而是直接以实验室的物理位置为准:只要实验室位于中国大陆,无论中资、外资还是合资,一概不予认可。即使实验室总部设在互惠经济体,只要实质性的测试、认证或认可活动在中国大陆境内完成,同样不被认可。这意味着,SGS、TÜV、UL等国际检测机构在中国的实验室,也将无法承接FCC设备授权测试。
“互惠经济体”目前包括美国、加拿大、日本、韩国、中国台湾地区、中国香港地区、欧盟成员国、英国、澳大利亚、新加坡、越南等27个经济体。中国大陆不在其中。
对于移动机器人企业而言,这直接影响到产品认证路径的选择。一部带Wi-Fi模块的仓储AMR,或一台搭载4G/5G模块的无人配送车,在申请FCC设备授权时,其测试报告必须来自美国或互惠经济体境内的实验室。如果企业此前一直依赖深圳、上海或东莞的检测机构完成测试,2028年12月1日之后,这条路径将不再可行。
合规将成为新的企业竞争力
对于移动机器人企业而言,这一规则带来的最大变化,是合规能力从“成本中心”转变为“品牌资产”。
过去,FCC认证被视为产品上市前不得不完成的一道行政程序。但新规之下,能否在2028年12月1日之后继续在美国市场销售,取决于企业是否提前完成了测试实验室的地理转移。对于已经在美国或互惠经济体建立合规体系的企业,这道门槛反而构成了竞争壁垒——当竞争对手因测试路径中断而无法进入美国市场时,合规准备充分的企业将获得市场份额的扩张机会。
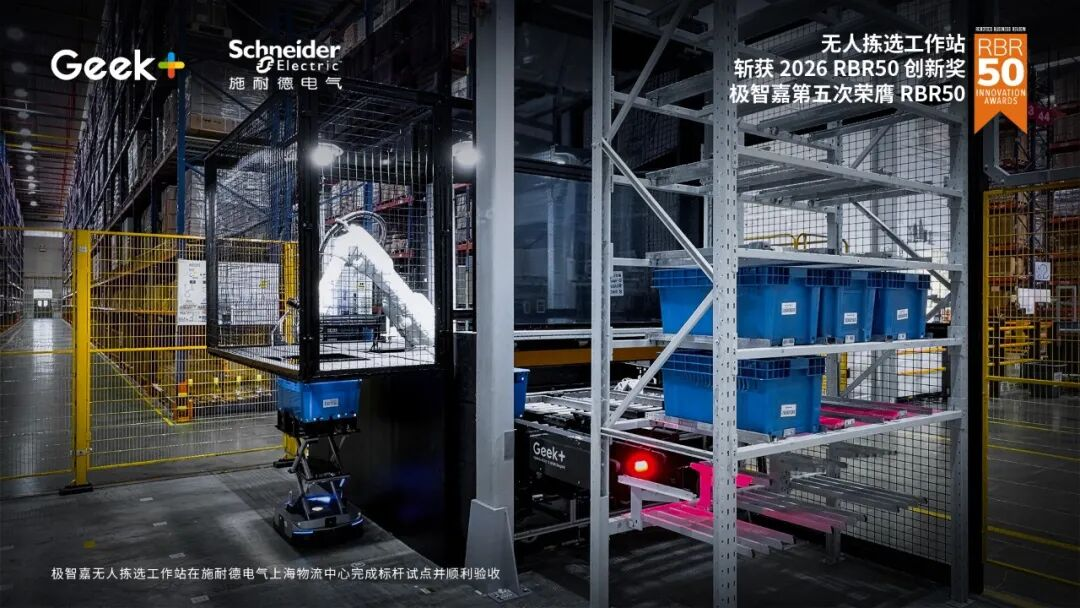
头部企业的反应已经印证了这一趋势。极智嘉在7月FCC禁令发布后迅速公告,其美国全部在售AMR机型均已取得有效FCC认证,当前业务不受禁令影响,并且其美国新生产基地将适时投产,这本身就是一次成功的“合规品牌资产”展示。
与此同时,FCC为在“可信实验室”(即位于美国或互惠经济体的实验室)进行测试的设备提供快速优先审查,直接将合规能力转化为上市速度的竞争优势,已经做足准备的头部企业将会有更多的准备迎接或将到来的10月FCC禁令。
对于移动机器人行业而言,产品迭代周期通常只有6到12个月,而FCC新规的过渡期至2028年12月1日。这意味着,2027年初发布的下一代产品,如果等到2028年才去认证,实际上已经错过了市场窗口。真正的合规窗口,在2027年就会关闭。企业需要在未来12至18个月内完成测试实验室的转移规划,否则将面临产品线断层的风险。
行业分化正在加速。那些在产品定义阶段就将合规要求嵌入设计的企业,与那些等到政策出台后才寻找替代方案的企业,将在未来两年内拉开显著差距。合规能力不再只是法务部门的事,而是产品战略、供应链管理和品牌信任的综合体现。
2028年12月1日起,中国大陆实验室不再被FCC认可。 文|编辑部 2028年12月1日起,中国大陆实验室不再被FCC认可。合规能力正从成本中心变成品牌资产——谁能提前完成测试转移,谁就能拿到美国市场入场券。 美国联邦通信委员会(FCC)主席Brendan Carr于10月7日提出一项最终规则,拟将FCC对测试实验室的认可范围限定于位于美国及“互惠经济体”境内的实验室。该规则将于10月29日提交
2028年12月1日起,中国大陆实验室不再被FCC认可。合规能力正从成本中心变成品牌资产——谁能提前完成测试转移,谁就能拿到美国市场入场券。
美国联邦通信委员会(FCC)主席Brendan Carr于10月7日提出一项最终规则,拟将FCC对测试实验室的认可范围限定于位于美国及“互惠经济体”境内的实验室。该规则将于10月29日提交全体委员会投票表决,若获通过,自2028年12月1日起,所有FCC设备授权所依赖的测试、认证和认可活动,均须在美国或互惠经济体内完成。
对于正加速出海的中国移动机器人企业而言,这一规则的影响远不止于测试成本的上升。它标志着FCC的监管逻辑从“什么产品不能卖”升级为“测试在哪里做才算数”,合规能力正在从后台成本转变为前台品牌资产,并可能成为移动机器人行业新的竞争护城河。
法案核心原因以及内容
核心动因:
FCC此次规则调整的核心动因,是测试活动在过去十八年间向单一非互惠经济体——中国大陆的极端集中。根据FCC设备授权系统的数据,2025年,82.3%的FCC设备授权申请在中国大陆实验室完成测试,而美国本土实验室的份额已降至不足4%。2007年,美国测试份额约为31%,中国大陆约为13%;十八年后,这一格局彻底逆转。
图:FCC测试份额18年巨变:从美国主导到中国大陆独占82.3%。(数据来源:FCC)
数据显示,2025年高达82.3%的FCC设备授权申请在中国大陆实验室完成测试,而美国本土实验室份额仅占3.6%,中国台湾地区占7.6%,韩国占2.3%。
图:2025年FCC设备授权测试实验室地域分布(数据来源:FCC)
FCC在报告中指出,这种集中度构成了系统性风险:若影响该经济体的法律限制、政治争端、自然灾害、网络事件或运营故障发生,大量新认证申请将受阻,美国设备授权计划将面临“单一故障点”。此外,FCC认为,非互惠经济体的测试实验室无需证明其具备完善的监管能力、治理机制、透明度或执法效能,得以以更低合规成本运营,并向客户提供人为压低的收费标准——常比美国实验室低30%至70%。
这种集中度对移动机器人产业尤为显著。当前,中国移动机器人企业正加速出海,从仓储物流AMR到无人配送车、从无人环卫到矿山无人驾驶,大量产品需要搭载Wi-Fi、蓝牙、4G/5G或激光雷达等射频模块,因而必须通过FCC设备授权才能进入美国市场。
核心内容:
规则的核心内容有三点:第一,禁止FCC认可位于非互惠经济体中的测试实验室、电信认证机构(TCB)及实验室认证机构;第二,将限制扩展至位于美国或互惠经济体、但在非互惠经济体境内开展测试、认证或认可活动的机构;第三,建立统一过渡期,至2028年12月1日结束。
FCC在提案中承认,由于中国实验室的占比极高,若突然取消认证资格,将引发产品认证瓶颈。中国机械及电子产品进出口商会也指出:“若失去国内实验室资源,数以万计出口至美国的制造商将被迫转移认证工作,进而导致全球测试能力承压。”为缓解冲击,FCC设置了统一过渡期,至2028年12月1日结束。
过渡期内,非互惠经济体的测试实验室仍可获得认可,但认可期限将统一缩短至过渡日截止,不再授予完整的两年认可期。这意味着,在相当长的一段时间内,FCC给予实验室的认证权限都可能处于变动状态。
2028年12月1日之后,FCC将不再向非互惠经济体的任何测试实验室授予认可。该日期及之后收到的所有设备授权申请,均须基于符合新规则进行的测试与认证。过渡日期前已授予的认证仍然有效,除非被另行撤销或废止。
值得注意的是,FCC拒绝为非互惠经济体中的测试实验室建立普遍豁免程序,也拒绝了基于风险的例外或白名单机制。这意味着,若法案通过,2028年12月1日之后,中国大陆境内的FCC测试业务将全面终止,相关企业必须在此前完成测试实验室的地理转移。
对于中国移动机器人企业而言,时间窗口已经明确。未来两年内,需要评估产品是否受到7月受控清单和10月实验室提案的双重影响,并尽快在互惠经济体布局测试能力或与当地实验室建立合作。
从“实体限制”升级为“地理限制”
此次规则最值得关注的变化,是限制依据从“实体关联”转向“地理位置”。
2026年7月,FCC已将“外国生产的先进机器人设备”列入受控清单,禁止其获得新的FCC设备授权。该清单主要针对特定实体——即被美国政府认定为外国对手拥有、控制或受其指挥的实验室和TCB。此前已有29家中国测试实验室因此失去FCC认可。
而10月的新规则不再区分股权归属,而是直接以实验室的物理位置为准:只要实验室位于中国大陆,无论中资、外资还是合资,一概不予认可。即使实验室总部设在互惠经济体,只要实质性的测试、认证或认可活动在中国大陆境内完成,同样不被认可。这意味着,SGS、TÜV、UL等国际检测机构在中国的实验室,也将无法承接FCC设备授权测试。
“互惠经济体”目前包括美国、加拿大、日本、韩国、中国台湾地区、中国香港地区、欧盟成员国、英国、澳大利亚、新加坡、越南等27个经济体。中国大陆不在其中。
对于移动机器人企业而言,这直接影响到产品认证路径的选择。一部带Wi-Fi模块的仓储AMR,或一台搭载4G/5G模块的无人配送车,在申请FCC设备授权时,其测试报告必须来自美国或互惠经济体境内的实验室。如果企业此前一直依赖深圳、上海或东莞的检测机构完成测试,2028年12月1日之后,这条路径将不再可行。
合规将成为新的企业竞争力
对于移动机器人企业而言,这一规则带来的最大变化,是合规能力从“成本中心”转变为“品牌资产”。
过去,FCC认证被视为产品上市前不得不完成的一道行政程序。但新规之下,能否在2028年12月1日之后继续在美国市场销售,取决于企业是否提前完成了测试实验室的地理转移。对于已经在美国或互惠经济体建立合规体系的企业,这道门槛反而构成了竞争壁垒——当竞争对手因测试路径中断而无法进入美国市场时,合规准备充分的企业将获得市场份额的扩张机会。
头部企业的反应已经印证了这一趋势。极智嘉在7月FCC禁令发布后迅速公告,其美国全部在售AMR机型均已取得有效FCC认证,当前业务不受禁令影响,并且其美国新生产基地将适时投产,这本身就是一次成功的“合规品牌资产”展示。
与此同时,FCC为在“可信实验室”(即位于美国或互惠经济体的实验室)进行测试的设备提供快速优先审查,直接将合规能力转化为上市速度的竞争优势,已经做足准备的头部企业将会有更多的准备迎接或将到来的10月FCC禁令。
对于移动机器人行业而言,产品迭代周期通常只有6到12个月,而FCC新规的过渡期至2028年12月1日。这意味着,2027年初发布的下一代产品,如果等到2028年才去认证,实际上已经错过了市场窗口。真正的合规窗口,在2027年就会关闭。企业需要在未来12至18个月内完成测试实验室的转移规划,否则将面临产品线断层的风险。
行业分化正在加速。那些在产品定义阶段就将合规要求嵌入设计的企业,与那些等到政策出台后才寻找替代方案的企业,将在未来两年内拉开显著差距。合规能力不再只是法务部门的事,而是产品战略、供应链管理和品牌信任的综合体现。